由于令和8年度(2026年度)的税制改革,自令和9年度(2027年度)课税起,市民税(shiminzei,市町村征收的税)和县民税(kenminzei,都道府县征收的税)的主要项目将进行调整。
具体措施包括提高工资所得扣除(kyūyo shotoku kōjo)的最低保证额、修改各项扣除的所得要求,以及延长住房贷款扣除(jūtaku rōn kōjo)的适用期限等。
工资所得扣除的调整
自令和9年度(2027年度)课税起,工资所得扣除(kyūyo shotoku kōjo)的最低保证额将从65万日元提高至69万日元。
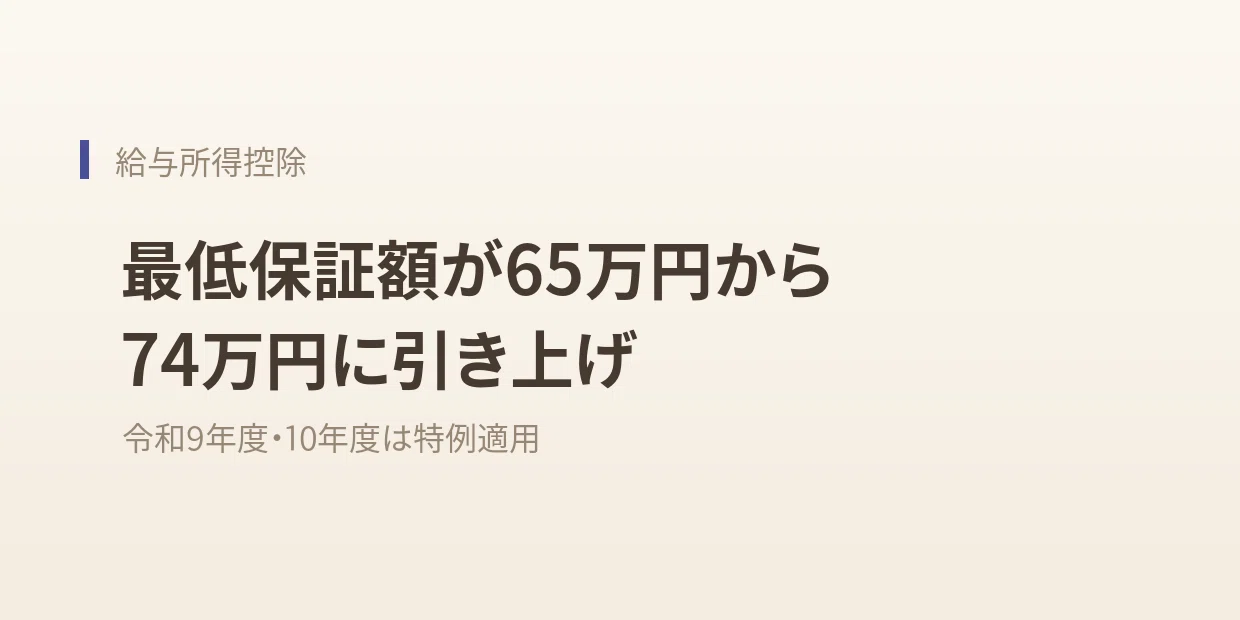
对于令和9年度(2027年度)和令和10年度(2028年度),作为特例将额外增加5万日元,最低保证额将达到74万日元。
在工资收入金额为190万日元及以下的情况下,改革前(令和8年度,即2026年度)为65万日元,改革后(令和9年度、10年度,即2027年度、2028年度)将变为74万日元。
在工资收入金额超过190万日元但不超过220万日元的情况下,改革前(令和8年度,即2026年度)为“工资收入金额×30%+80,000日元”,改革后(令和9年度、10年度,即2027年度、2028年度)将变为74万日元。
各项扣除的所得要求
同一生计配偶(dōitsu seikei haigūsha,指与纳税人共同生活并由其抚养的配偶)和抚养亲属(fuyō shinzoku,指由纳税人抚养的亲属)的所得要求,将从上一年度合计所得金额58万日元提高至62万日元(工资收入136万日元)。
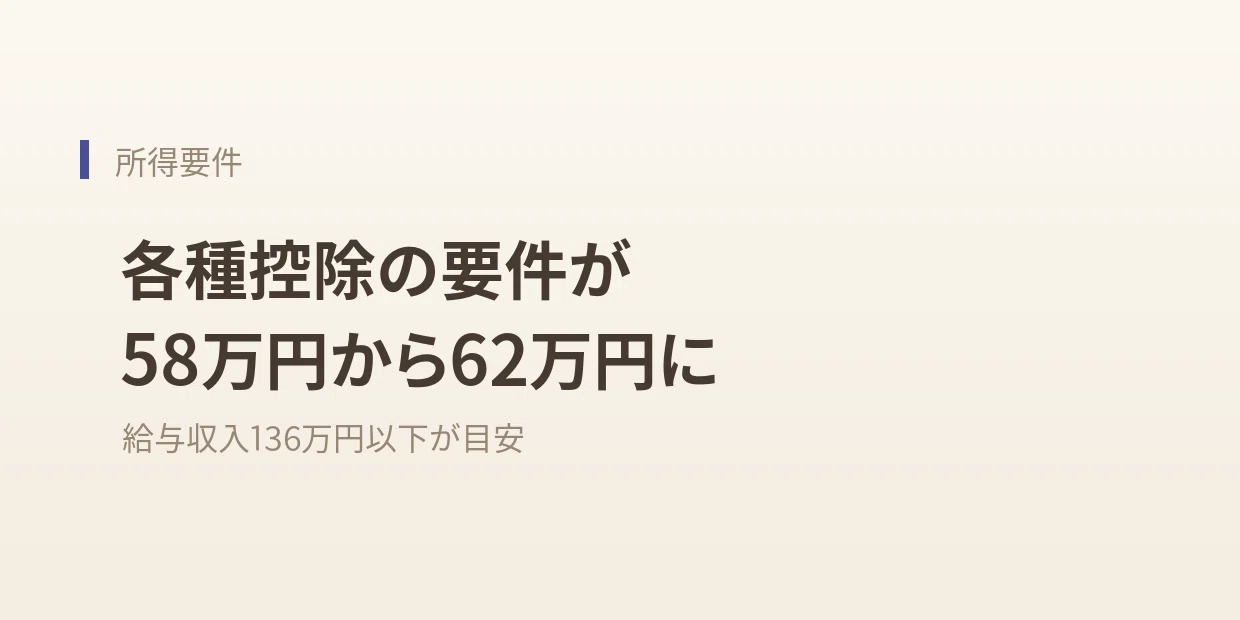
在适用配偶特别扣除(haigūsha tokubetsu kōjo)时,配偶上一年度合计所得金额的要求将从“超过58万日元至133万日元”提高至“超过62万日元至133万日元”。
单亲家庭中“共同生活子女”(seikei o itsu ni suru ko,指与单亲共同生活并由其抚养的子女)的所得要求,将从上一年度总所得金额等58万日元及以下提高至62万日元及以下(工资收入136万日元及以下)。
勤劳学生扣除(kinrō gakusei kōjo)的所得金额要求,将从85万日元及以下提高至89万日元及以下(工资收入163万日元及以下)。
杂项损失扣除(zasshonson kōjo)的所得金额要求,将从58万日元及以下提高至62万日元及以下(工资收入136万日元及以下)。
住房贷款扣除
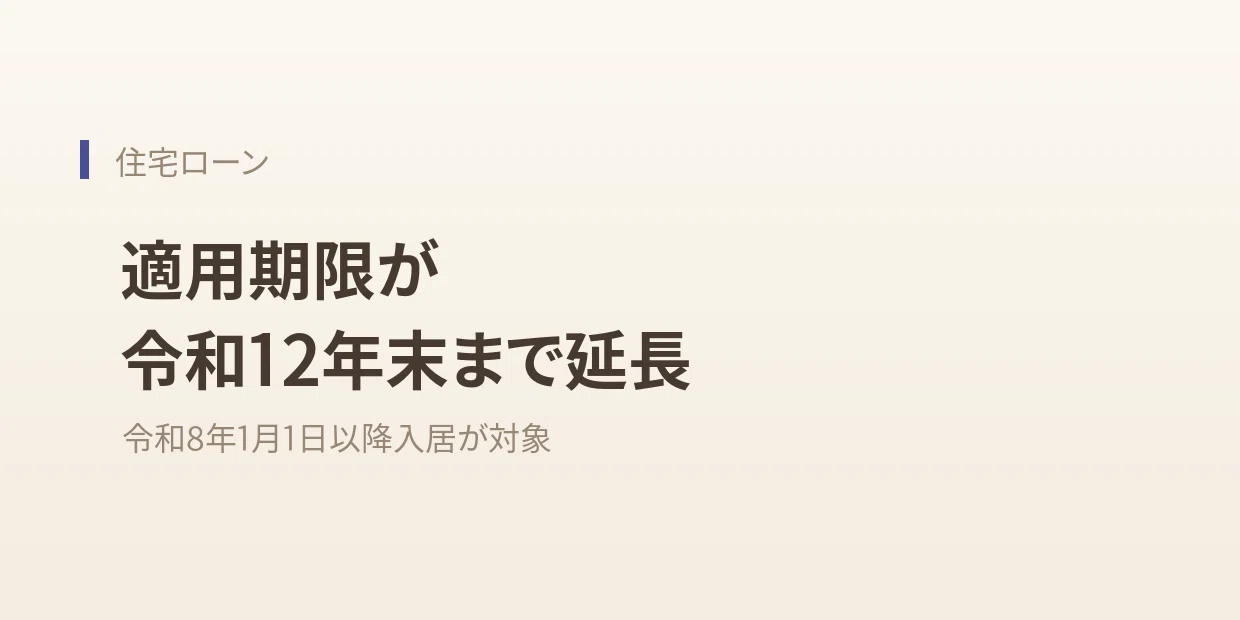
现行的住房贷款扣除(jūtaku rōn kōjo)适用期限将延长,对象为在令和8年(2026年)1月1日至令和12年(2030年)12月31日期间入住的人士。
从促进现有住宅利用和提高节能性能的角度出发,部分现有住宅的贷款限额将提高。具体金额在此次发布中未能确认。
详情请查阅国土交通省(Kokudo Kōtsū-shō,日本国土交通部)的网站。有关手续的咨询,请联系您附近的税务署(zeimusho,税务局)。
非课税收入额
自令和9年度(2027年度)课税起适用的非课税工资收入额参考如下:
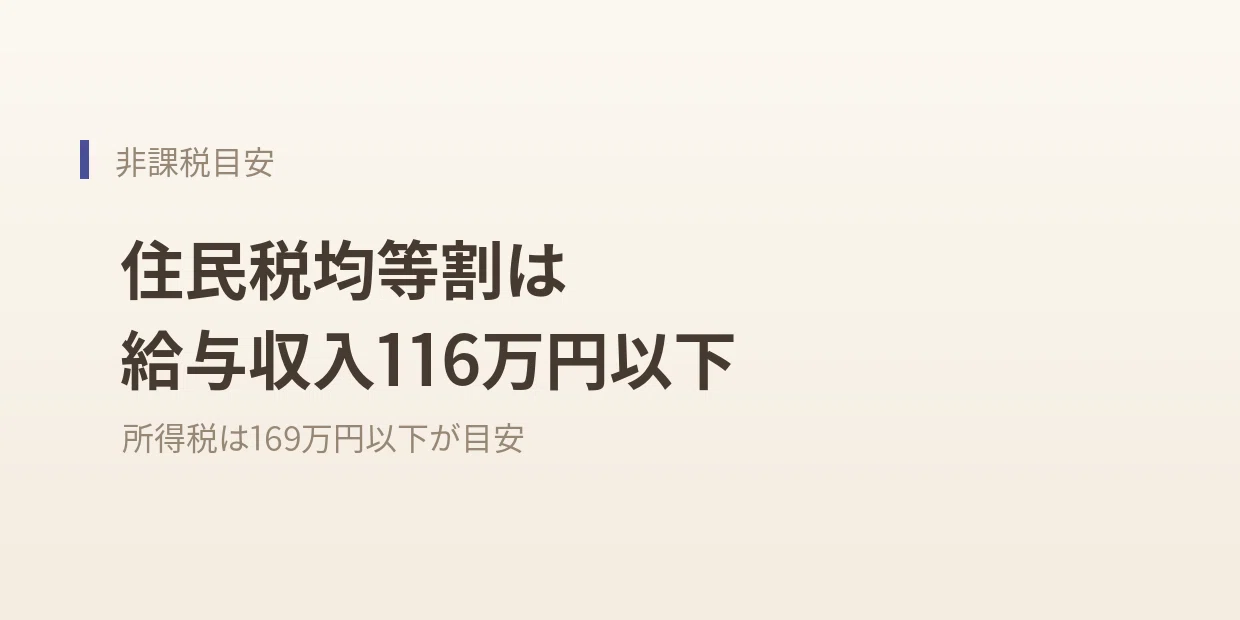
森林环境税(shinrin kankyōzei,用于森林维护的税):工资收入1,155,000日元(所得415,000日元)及以下
居民税均等割(jūminzei kintōwari,居民税中按人头征收的部分):工资收入1,160,000日元(所得420,000日元)及以下
居民税所得割(jūminzei shotokuwari,居民税中按所得比例征收的部分):工资收入1,190,000日元(所得450,000日元)及以下
所得税(shotokuzei,国家征收的所得税):工资收入1,690,000日元(所得950,000日元)及以下
关于养老金的所得扣除,本次改革没有进行调整。
来源和确认日期
来源网址: https://www.city.ogaki.lg.jp/0000070488.html
确认日期: 2026年09月11日
制度可能会发生变化,因此在办理手续前请务必在官方页面确认最新信息。
总结
自令和9年度(2027年度)课税起,市民税(shiminzei)和县民税(kenminzei)的扣除额和所得要求将发生变化。工资所得扣除(kyūyo shotoku kōjo)的最低保证额将提高至74万日元,各项扣除的所得要求将提高至62万日元。住房贷款扣除(jūtaku rōn kōjo)的适用期限也将延长。请根据您的收入和家庭构成,确认这些变化,并着手进行必要的手续和准备。
Haily 把每天的日程和优惠券、票券的有效期,都放进同一个日历里,一眼就能看完。