自令和9年度的个人住民税(市民税和府民税,日本地方税的一种)起,将适用税制改革。
这将影响令和8年1月1日至令和8年12月31日期间的收入。
工资所得扣除的变更
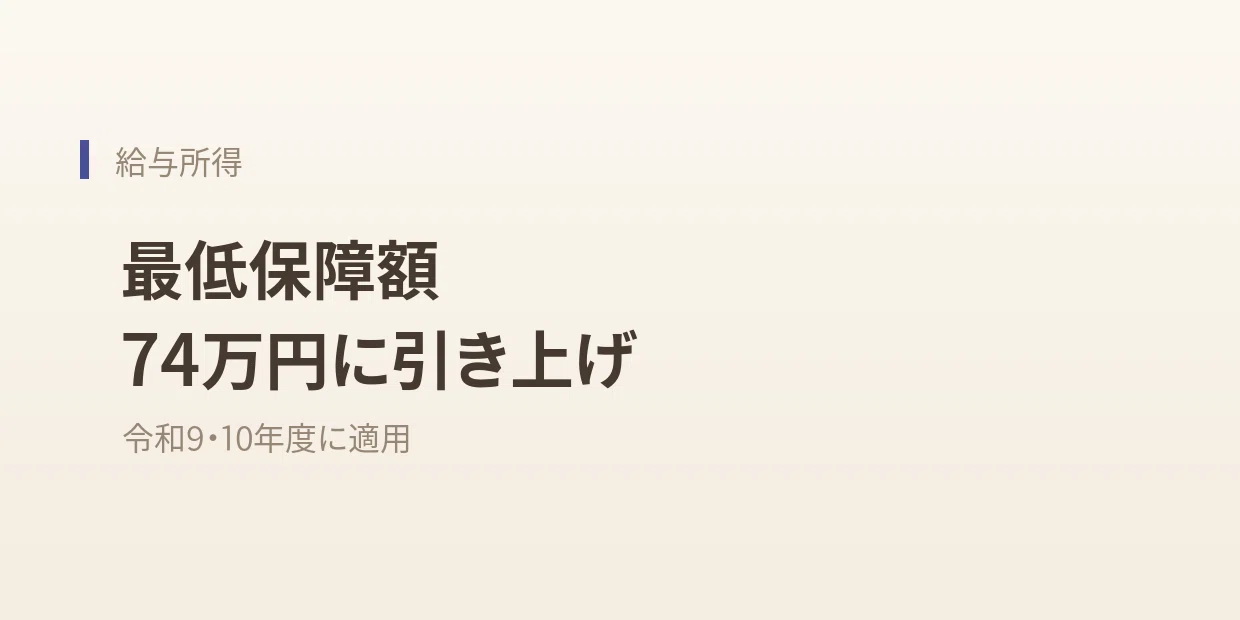
在令和9年度和令和10年度,給与所得控除(工资所得扣除,日本税法中对工资收入的固定扣除额)的最低保障额将从65万日元提高到74万日元。
如果工资等收入金额在741,000日元以上2,191,000日元未满,工资所得将按“工资等收入金额-740,000日元”计算。
如果工资等收入金额在2,191,000日元以上2,193,000日元未满,工资所得为1,451,000日元。
如果工资等收入金额在2,193,000日元以上2,196,000日元未满,工资所得为1,453,000日元。
如果工资等收入金额在2,196,000日元以上2,200,000日元未满,工资所得为1,456,000日元。
各项扣除的所得条件变更
配偶者控除(配偶扣除)、扶養控除(抚养扣除)、ひとり親控除(单亲扣除)、勤労学生控除(勤劳学生扣除)和雑損控除(杂项损失扣除)的适用所得条件将提高4万日元。
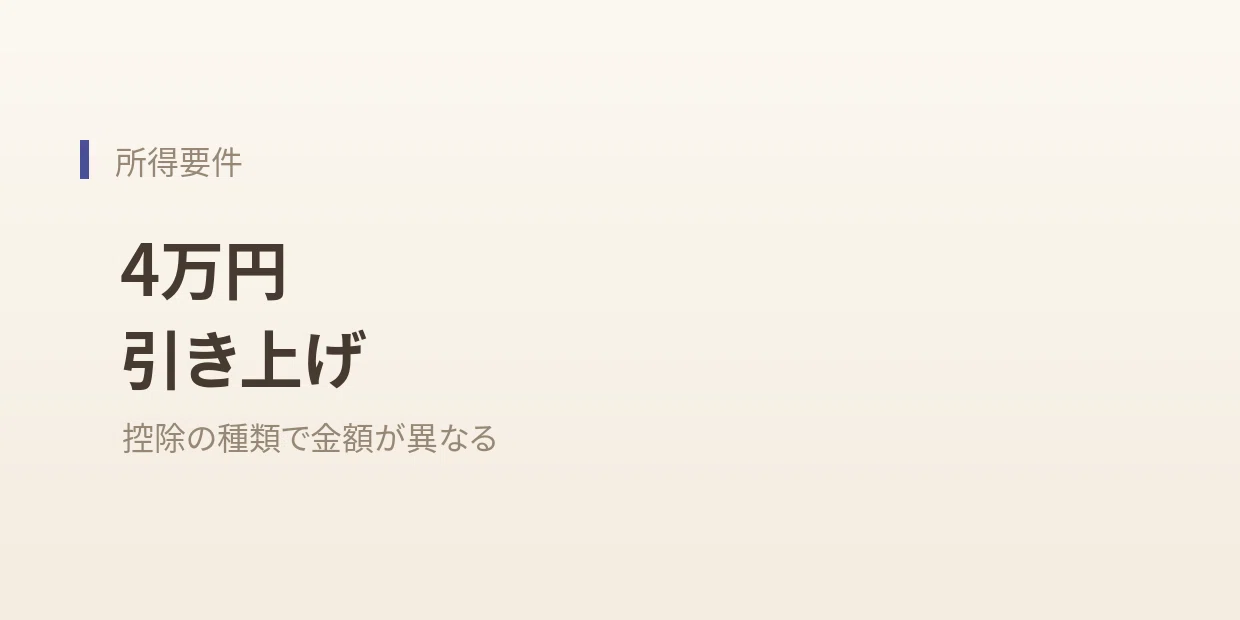
**配偶者控除、扶養控除、ひとり親控除、雑損控除:** 同一生计配偶及抚养亲属的合计所得金额(或总所得金额等)条件,将从修订前的58万日元以下(仅工资收入时为123万日元以下),在令和9、10年度变为62万日元以下(仅工资收入时为136万日元以下),令和11年度以后变为62万日元以下(仅工资收入时为131万日元以下)。
**勤労学生控除:** 勤劳学生的合计所得金额条件,将从修订前的85万日元以下(仅工资收入时为150万日元以下),在令和9、10年度变为89万日元以下(仅工资收入时为163万日元以下),令和11年度以后变为89万日元以下(仅工资收入时为158万日元以下)。
**家内労働者等の特例(家庭劳动者等特例):** 计入必要经费的最低保障额将从修订前的65万日元提高到69万日元。此金额在令和9年度以后也将继续适用69万日元。
住房贷款扣除的延长
所得税中的住宅ローン控除(住房贷款扣除)适用期限已从令和7年12月31日延长至令和12年12月31日,共延长5年。
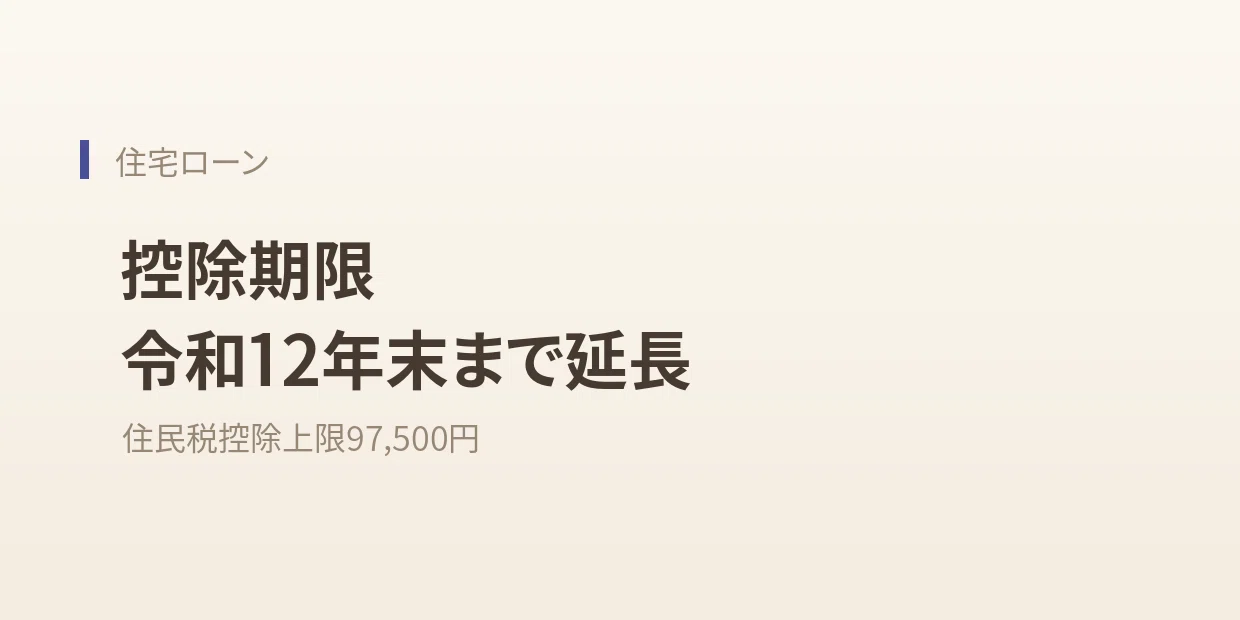
个人住民税(居民税)方面,对于从所得税中未能完全扣除的金额,将在所得税应税总所得金额等5%(最高97,500日元)的范围内进行扣除。
适用条件和贷款限额等详细信息,请在国土交通省(日本政府部门)官方网站上确认。
出处与确认日期
出处网址: https://www.city.higashiosaka.lg.jp/0000045340.html
确认日期: 2026年11月07日
制度可能会有变动,请在办理手续前到官方页面确认最新信息。
总结
令和9年度个人住民税(居民税)的修订将从令和8年期间的收入开始适用。主要变更点包括工资所得扣除的最低保障额提高、各项扣除的所得条件变更以及住房贷款扣除的延长。请根据您自身的收入和扣除情况,在东大阪市(日本地名)官方页面确认适用的金额和条件。
Haily 把每天的日程和优惠券、票券的有效期,都放进同一个日历里,一眼就能看完。